Amex Deutschland

Screenshots
Details
- Bewertung
- 4,7
- Version
- 7.32.1
- Entwickler
- American Express
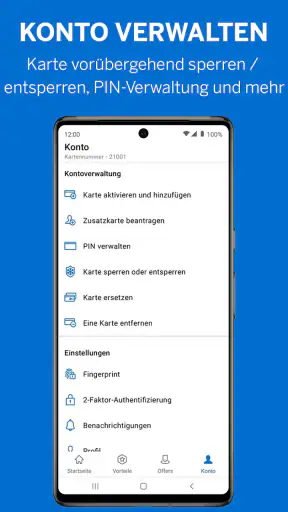
Wer seine American-Express-Karte regelmäßig nutzt, möchte unterwegs nicht erst den Laptop öffnen oder auf den nächsten Kontoauszug warten. Genau hier setzt Amex Deutschland an: Die kostenlose Finanz-App von American Express bündelt Kontoverwaltung, Zahlungen und Transaktionen auf dem Smartphone. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, ob sie im Alltag wirklich Zeit spart, wie übersichtlich die Kontrolle über Kartenumsätze bleibt und für wen eine klassische Banking-App trotzdem die bessere Wahl sein kann.
Mein erster Eindruck ist klar: Die Anwendung richtet sich nicht an Menschen, die ein vollständiges Girokonto mit allen Bankfunktionen suchen, sondern an Karteninhaber, die ihr American-Express-Konto direkt verwalten möchten. Das klingt selbstverständlich, macht aber einen wichtigen Unterschied. Die App ist dann am stärksten, wenn ich eine Kartenbuchung prüfen, den verfügbaren Rahmen im Blick behalten oder eine Zahlung nachvollziehen möchte. Als allgemeine Finanzzentrale für mehrere Banken ist sie dagegen naturgemäß weniger passend.
Wie sich Amex Deutschland heute im Alltag anfühlt
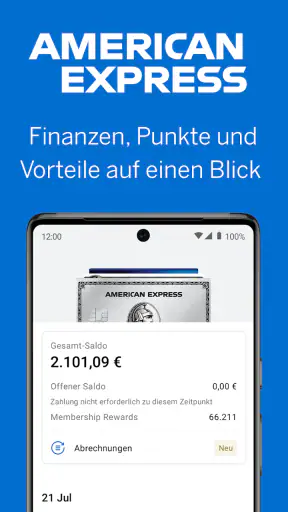
Die Oberfläche wirkt auf eine schnelle Kontrolle ausgelegt. Nach dem Öffnen möchte ich nicht lange suchen, sondern möglichst direkt sehen, was auf meinem Kartenkonto passiert ist. Gerade bei Kartenzahlungen ist diese unmittelbare Übersicht praktisch: Ich kann eine Ausgabe zeitnah einordnen, statt mich später an den Anlass erinnern zu müssen. Für die tägliche Nutzung ist das wichtiger, als es zunächst klingt, weil kleine Unklarheiten bei Kartenzahlungen schnell zu unnötigem Nachdenken führen.
American Express entwickelt die App selbst. Das ist für mich ein Vorteil, weil Konto, Kartenverwaltung und mobile Anwendung aus derselben Produktwelt stammen. Statt eine unabhängige Haushalts-App mit einem Kartenkonto zu verbinden, bleibe ich innerhalb des Amex-Systems. Das reduziert zumindest konzeptionell die Zahl der Stellen, an denen ich nach Informationen suchen muss. Gleichzeitig bedeutet es, dass der Nutzen stark davon abhängt, ob ich tatsächlich American Express verwende.
Im deutschen Google-Play-Umfeld kommt die App auf eine durchschnittliche Bewertung von 4,7 bei rund 21.000 Bewertungen. Außerdem wurde sie mehr als 500.000-mal installiert. Diese Zahlen sind kein Ersatz für den eigenen Eindruck, zeigen aber, dass die Anwendung nicht nur für eine kleine Gruppe von Testern relevant ist. Für mich passt das Bild zu einer App, die eine konkrete Aufgabe zuverlässig erfüllen soll: den schnellen Zugriff auf das eigene Amex-Konto.
Die Nutzung ist kostenlos, und die Altersfreigabe liegt bei USK ab 0 Jahren. Das sollte man allerdings nicht mit einer Empfehlung für jedes Alter verwechseln. Inhaltlich geht es um persönliche Finanzverwaltung, also um einen Bereich, in dem ein verantwortungsvoller Umgang mit Zugangsdaten und Zahlungen selbstverständlich bleibt. Die Freigabe sagt etwas über die Inhalte aus, nicht darüber, wer ein Kartenkonto besitzen oder verwalten darf.
Der praktische Ablauf bei einer unbekannten Zahlung
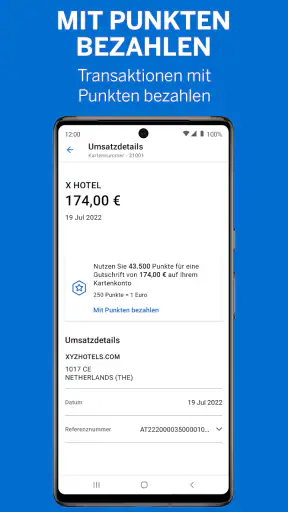
Ein realistisches Beispiel: Ich bezahle morgens einen Einkauf, sehe am Nachmittag eine weitere Buchung und bin mir nicht sofort sicher, ob sie zu einem kürzlich abgeschlossenen Onlinekauf gehört. In so einer Situation ist eine kartennahe App nützlicher als eine allgemeine Haushaltsübersicht, weil ich direkt im relevanten Konto nachsehen kann. Ich muss nicht erst mehrere Bankkonten durchsuchen oder auf die Monatsabrechnung warten.
Mein Tipp ist, die App nicht nur dann zu öffnen, wenn etwas verdächtig wirkt. Wer sich angewöhnt, Transaktionen kurz nach dem Einkauf zu prüfen, erkennt eigene Ausgaben schneller wieder. Das hilft auch dabei, doppelte Bestellungen, vergessene Abos oder ungewöhnliche Beträge früher zu bemerken. Die Anwendung ersetzt dabei nicht die Aufmerksamkeit des Nutzers, aber sie verkürzt den Weg zur Kontrolle deutlich.
Besonders sinnvoll finde ich diese Arbeitsweise auf Reisen. Wenn mehrere Zahlungen in kurzer Zeit zusammenkommen und unterschiedliche Händlerbezeichnungen auftauchen, kann eine zeitnahe Prüfung mehr Klarheit schaffen als eine spätere Sammelkontrolle. Ich würde die App deshalb nicht nur als Verwaltungswerkzeug sehen, sondern als eine Art laufendes Kontrollfenster für das Kartenkonto.
Was die aktuelle Version für bestehende Nutzer bedeutet
Die derzeitige Version ist 7.32.1. Für bestehende Nutzer ist das vor allem ein Hinweis darauf, dass die App als laufend gepflegtes Produkt zu verstehen ist und nicht als unveränderte Anwendung aus ihrer Anfangszeit. Veröffentlicht wurde sie am 18.08.2015; seitdem hat sich die Nutzung mobiler Finanzdienste deutlich weiterentwickelt. Ich würde deshalb erwarten, dass langjährige Nutzer die heutige App eher als fortgeschrittene Begleitlösung erleben als als einfachen digitalen Kontoauszug.
Wichtig ist dabei, zwischen belegbarer Gegenwart und persönlicher Erwartung zu unterscheiden. Die Versionsnummer zeigt eine fortlaufende Produktentwicklung, verrät aber allein nicht, welche einzelne Funktion zuletzt verändert wurde. Ich möchte aus ihr daher keine konkreten Neuerungen ableiten, die sich nicht direkt in der Anwendung nachvollziehen lassen. Entscheidend bleibt für mich, ob die aktuelle Version im Alltag stabil, verständlich und schnell genug reagiert.
Für Nutzer, die schon länger bei American Express sind, liegt der größte Vorteil vermutlich in der Gewohnheit. Wer seine Kartenumsätze bereits über die App prüft, muss nicht auf ein neues Verfahren umsteigen. Die vertraute Verbindung von Karte und Kontoansicht kann den täglichen Umgang vereinfachen. Gleichzeitig kann ein Versionswechsel gelegentlich bedeuten, dass sich Menüs, Bezeichnungen oder Abläufe verändern. Wer eine bestimmte Funktion blind an derselben Stelle erwartet, sollte nach Aktualisierungen kurz prüfen, ob sich die Navigation verschoben hat.
Ich sehe die laufende Weiterentwicklung grundsätzlich positiv, würde aber nicht jede neue Versionsnummer automatisch als großen Fortschritt bewerten. Bei Finanz-Apps zählen für mich weniger auffällige Änderungen als verlässliche Kernabläufe. Eine kleine Verbesserung bei der Auffindbarkeit einer Buchung kann im Alltag mehr bringen als eine neue Startansicht, die nur moderner aussieht.
Wo die App gegenüber normalen Banking-Apps punktet
Der wichtigste Unterschied zu einer gewöhnlichen Banking-App ist die Spezialisierung. Eine Multibanking-Anwendung versucht meist, Konten verschiedener Institute, Überweisungen, Daueraufträge und Haushaltsausgaben an einem Ort zusammenzuführen. Amex Deutschland konzentriert sich dagegen auf die Beziehung zwischen Nutzer und American Express. Wenn ich genau diese Verbindung brauche, wirkt eine spezialisierte Anwendung oft direkter.
Das zeigt sich besonders bei Kartenumsätzen. In einer allgemeinen Banking-App kann eine Kreditkartenbuchung wie ein weiterer Posten zwischen Girokonto, Sparplan und Lastschrift erscheinen. In der Amex-App steht sie im Mittelpunkt. Für die Frage „Was wurde über meine American-Express-Karte gebucht?“ ist diese Fokussierung sinnvoller als eine möglichst breite Finanzübersicht.
Auch gegenüber einer reinen Haushaltsbuch-App hat die Anwendung einen anderen Ansatz. Ein Haushaltsbuch hilft mir, Ausgaben nach Kategorien zu planen und Budgets zu beobachten. Amex Deutschland dient zunächst der Kontoverwaltung und der Transaktionskontrolle. Wer seine Ausgaben langfristig analysieren möchte, braucht möglicherweise zusätzlich ein Haushaltswerkzeug. Ich würde die beiden Lösungen nicht als direkte Konkurrenten betrachten, sondern als unterschiedliche Ebenen: Die Amex-App zeigt, was auf dem Kartenkonto passiert; ein Haushaltsbuch bewertet, wie diese Ausgaben in mein Gesamtbudget passen.
Der Trade-off ist eindeutig: Je stärker ich mehrere Banken, Bargeld, Überweisungen und andere Zahlungsarten zusammenfassen möchte, desto eher vermisse ich eine zentrale Finanzübersicht. Wer hingegen fast ausschließlich American Express nutzt und vor allem Kartenbewegungen kontrollieren will, profitiert von der engeren Ausrichtung.
Konkrete Arbeitsweisen, die mehr bringen als nur Nachschauen
Eine nützliche Gewohnheit ist die Kombination aus zeitnaher Prüfung und eigener Erinnerung. Nach größeren Einkäufen kann ich die Buchung bewusst einmal kontrollieren und mir bei Bedarf den Zweck merken. Das klingt banal, verhindert aber, dass mehrere ähnliche Händler später nicht mehr auseinanderzuhalten sind. Gerade bei Onlinekäufen, Lieferdiensten oder Reisen ist diese kleine Routine hilfreicher als eine seltene, lange Kontrolle.
Eine zweite sinnvolle Vorgehensweise ist die Trennung zwischen technischer Anzeige und finanzieller Entscheidung. Die App kann mir zeigen, welche Transaktion auf dem Amex-Konto auftaucht. Ob der Kauf in mein Monatsbudget passt, muss ich aber weiterhin selbst beurteilen. Ich würde mich daher nicht darauf verlassen, dass die Kartenübersicht automatisch meine gesamte finanzielle Lage abbildet. Für diese Aufgabe bleibt eine separate Budgetplanung besser geeignet.
Drittens lohnt es sich, die App als Prüfpunkt vor einer Rückfrage an den Händler oder an American Express zu verwenden. Wenn mir Betrag, Zeitpunkt oder Händlername unklar sind, kann ich zunächst die konkrete Buchung identifizieren und meine Frage präziser formulieren. Das spart nicht zwingend immer Zeit, verhindert aber ungenaue Nachfragen. Bei einem tatsächlichen Verdacht auf Missbrauch sollte ich nicht lange analysieren, sondern die vorgesehenen offiziellen Schritte für mein Kartenkonto nutzen.
Eine weitere, weniger offensichtliche Stärke liegt in der zeitlichen Nähe zwischen Zahlung und Kontrolle. Papierunterlagen oder ein später Kontoauszug sind für die Dokumentation nützlich, aber sie helfen mir nicht so schnell bei der Erinnerung. Die App verschiebt die Kontrolle an den Moment, in dem die Zahlung noch präsent ist. Dadurch kann ich private und berufliche Ausgaben leichter auseinanderhalten, sofern ich die Karte entsprechend nutze.
Die Grenzen: Wann eine andere Lösung besser passt
Ich würde Amex Deutschland nicht als Ersatz für jede Banking-App empfehlen. Wer mehrere Girokonten, Kreditkarten und Sparprodukte bei verschiedenen Anbietern besitzt, möchte oft Salden und Bewegungen gesammelt sehen. Dafür ist eine gute Multibanking-App bequemer. Sie kann zwar weniger spezialisiert auf American Express sein, bietet dafür den größeren Gesamtüberblick.
Auch für detaillierte Budgetplanung ist die Amex-App nicht automatisch die erste Wahl. Wer Monatslimits für Kategorien festlegt, wiederkehrende Kosten auswertet oder die Entwicklung des Haushalts über längere Zeit analysiert, braucht Funktionen, die über die reine Kartenkontrolle hinausgehen. In diesem Fall würde ich die Amex-App als Datenquelle für die Kartenumsätze verwenden, aber nicht als einziges Finanzwerkzeug.
Ein weiterer Punkt ist die Abhängigkeit vom American-Express-Konto. Ohne passende Karte entsteht kein sinnvoller Anwendungsfall. Selbst Nutzer mit einer Amex-Karte sollten überlegen, wie oft sie diese tatsächlich einsetzen. Wer sie nur selten verwendet und alle Zahlungen ohnehin über eine andere Banking-App verwaltet, gewinnt möglicherweise wenig durch eine zusätzliche Anwendung.
Für Menschen, die möglichst wenig digitale Finanzverwaltung möchten, kann die App ebenfalls überdimensioniert wirken. Wer nur gelegentlich den Monatsauszug prüft, braucht nicht unbedingt eine tägliche mobile Kontrolle. Ich persönlich finde den Mehrwert vor allem dann überzeugend, wenn die Karte häufig eingesetzt wird oder wenn schnelle Transparenz bei Zahlungen wichtig ist.
Die Spezialisierung bringt außerdem eine gewisse mentale Trennung mit sich. Wenn ich meine Finanzen in mehreren Apps prüfe, muss ich darauf achten, keine Ausgaben doppelt zu zählen und keine wichtigen Bewegungen zu übersehen. Das ist kein Fehler der Amex-App, sondern eine Folge davon, dass sie nicht als vollständige Gesamtansicht gedacht ist. Wer mehrere Finanz-Apps parallel nutzt, sollte eine feste Routine für den Abgleich festlegen.
Für wen sich die Installation wirklich lohnt
Ich empfehle die App vor allem American-Express-Karteninhabern, die ihre Transaktionen regelmäßig selbst kontrollieren möchten. Sie passt zu Menschen, die unterwegs schnell nachsehen, eine Zahlung einordnen oder ihr Kartenkonto ohne Umweg verwalten wollen. Auch wer auf Reisen häufig mit der Karte bezahlt, kann von der unmittelbaren Übersicht profitieren.
Weniger passend ist sie für Nutzer, die eine einzige App für sämtliche Bankgeschäfte erwarten. Überweisungen, mehrere Institute und eine umfassende Haushaltsplanung gehören für mich eher in eine breitere Banking- oder Budgetlösung. Die Frage ist also nicht, ob Amex Deutschland grundsätzlich gut oder schlecht ist, sondern ob die eigene Finanzorganisation um ein American-Express-Konto herum aufgebaut ist.
Der kostenlose Zugang senkt die Einstiegshürde. Trotzdem sollte ich vor der Installation nicht nur auf den Preis schauen, sondern auf den tatsächlichen Nutzen im Alltag. Eine zusätzliche App lohnt sich, wenn sie eine konkrete Unsicherheit beseitigt oder einen wiederkehrenden Kontrollschritt vereinfacht. Bei mir wäre das die schnelle Zuordnung von Kartenumsätzen. Wer diesen Bedarf nicht hat, wird die Anwendung vermutlich nur selten öffnen.
Was ich bei der weiteren Entwicklung beobachten würde
Bei künftigen Versionen würde ich besonders auf die Klarheit der Transaktionsdarstellung achten. Für eine Finanz-App ist es entscheidend, dass Beträge, Buchungsinformationen und der jeweilige Kontext schnell verständlich bleiben. Eine moderne Oberfläche ist willkommen, aber sie sollte nicht zulasten der Orientierung gehen. Ich würde jede Änderung danach beurteilen, ob sie eine häufige Aufgabe tatsächlich verkürzt.
Ebenso wichtig ist die Balance zwischen zusätzlichen Funktionen und überschaubarer Navigation. Eine App für Kartenverwaltung kann nützlicher werden, wenn sie mehr relevante Aufgaben bündelt. Gleichzeitig darf die Startansicht nicht mit Optionen überladen werden, die ich nur selten brauche. Für mich wäre eine gute Weiterentwicklung deshalb nicht möglichst viel Inhalt, sondern eine noch klarere Priorisierung der wichtigsten Kontobewegungen.
Bestehende Nutzer sollten nach Aktualisierungen nicht nur auf sichtbare Neuerungen achten, sondern auch auf veränderte Abläufe bei den täglichen Aufgaben. Ich würde nach jedem größeren Update einmal prüfen, wie schnell ich eine aktuelle Transaktion finde und ob die gewohnte Kontrolle weiterhin ohne Umwege funktioniert. So fällt eine Verschlechterung früh auf, statt erst in einer stressigen Situation.
Mein Fazit fällt insgesamt positiv, aber bewusst eingegrenzt aus. Amex Deutschland ist eine überzeugende Spezial-App für die mobile Kontrolle eines American-Express-Kontos. Die kostenlose Anwendung von American Express ist nicht als vollständige Haushaltszentrale gedacht, und genau diese Begrenzung sollte man vor der Nutzung verstehen. Für schnelle Transaktionsprüfung, regelmäßige Kartenverwaltung und mehr Übersicht unterwegs ist sie in meinem Alltag sinnvoll. Wer dagegen alle Banken, Budgets und Zahlungsarten in einer Oberfläche bündeln möchte, fährt mit einer umfassenderen Banking-App besser.
Nach meiner Einschätzung ist die aktuelle Version eine solide Grundlage für Amex-Nutzer, die ihre Karte aktiv im Blick behalten. Die lange Produktgeschichte seit dem Start im Jahr 2015 und die heutige Version 7.32.1 sprechen für eine kontinuierlich weitergeführte Anwendung, ohne dass man daraus automatisch jede konkrete Änderung ableiten sollte. Ich würde sie installieren, wenn American Express ein wichtiger Teil meiner täglichen Zahlungen ist; als alleinige Finanz-App für das gesamte Leben würde ich sie jedoch nicht einsetzen.


